Waarom IT-bedrijven hoog op het verlanglijstje van investeerders staan

De interesse van private equity en institutionele investeerders in IT-bedrijven blijft structureel hoog. Met name in segmenten als cybersecurity en AI-infrastructuur groeit de interesse hard, blijkt uit onderzoek van Hogenhouck M&A. Wat drijft investeerders in de IT-markt? Een rondje langs de belangrijkste dealdrivers.
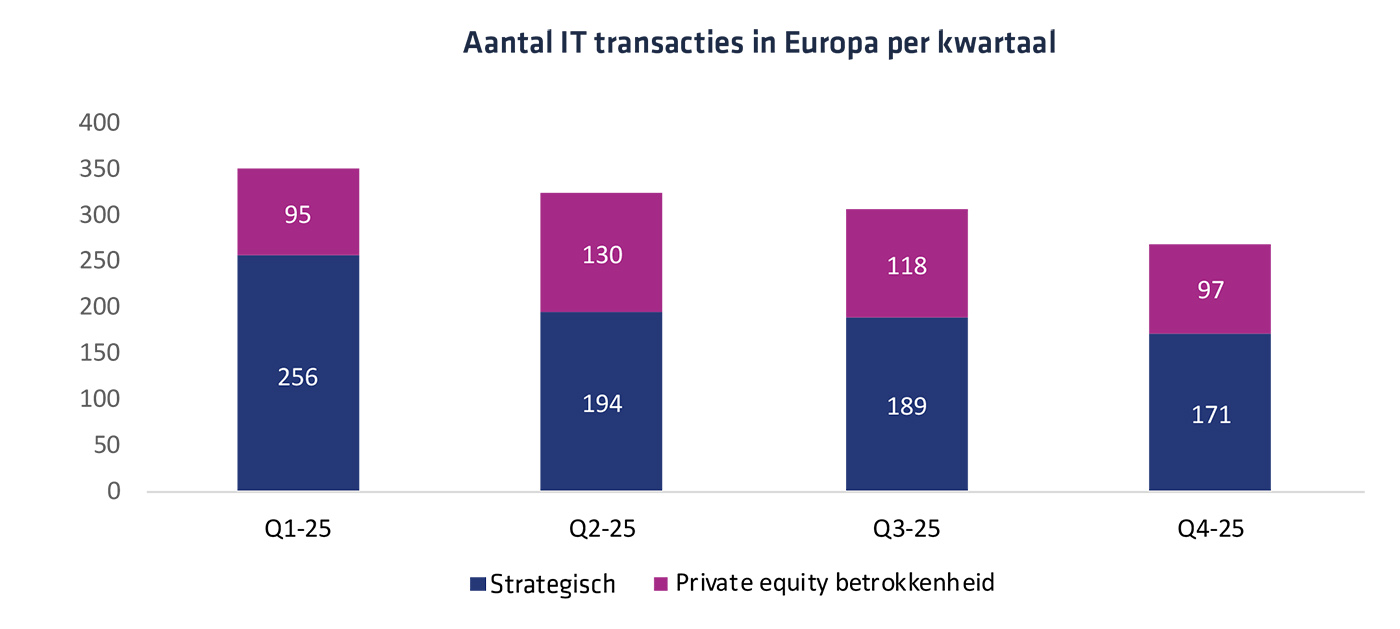
In 2025 was private equity betrokken bij ruim een derde van de Europese IT-overnames. De meerderheid van de deals werd gesloten door zelfstandige, strategische kopers. “Private equity drijft de dealflow, vooral via platformstrategieën en buy-and-build”, zegt Rik Stikkelbroeck, partner bij Hogenhouck M&A.
“Bij buy-and-build koopt een investeerder een eerste platformbedrijf en breidt dat daarna uit met kleinere overnames”, legt hij uit. “Een platformstrategie gaat een stap verder: daarbij bouw je bewust één geïntegreerd geheel van losse onderdelen, met gedeelde systemen en een gezamenlijke marktpropositie.”
Vraag die niet wegvalt
De eerste verklaring voor die aanhoudende interesse ligt aan de vraagzijde. Digitalisering is voor veel organisaties ‘mission critical’ geworden: IT is direct gekoppeld aan continuïteit en concurrentiekracht. Investeringen in IT blijven daarom meestal overeind, ook als andere budgetten onder druk komen te staan.
“De vraag naar bedrijfskritische software groeit”, zegt Sjoerd Aarts, partner bij investeerder Main, “omdat organisaties blijven investeren in oplossingen die diep verankerd zijn in hun kernprocessen en direct waarde leveren.”
Die verankering maakt IT ook lastig te vervangen: wisselen van leverancier is risicovol en kostbaar door implementatie, migratie en de impact op de organisatie.
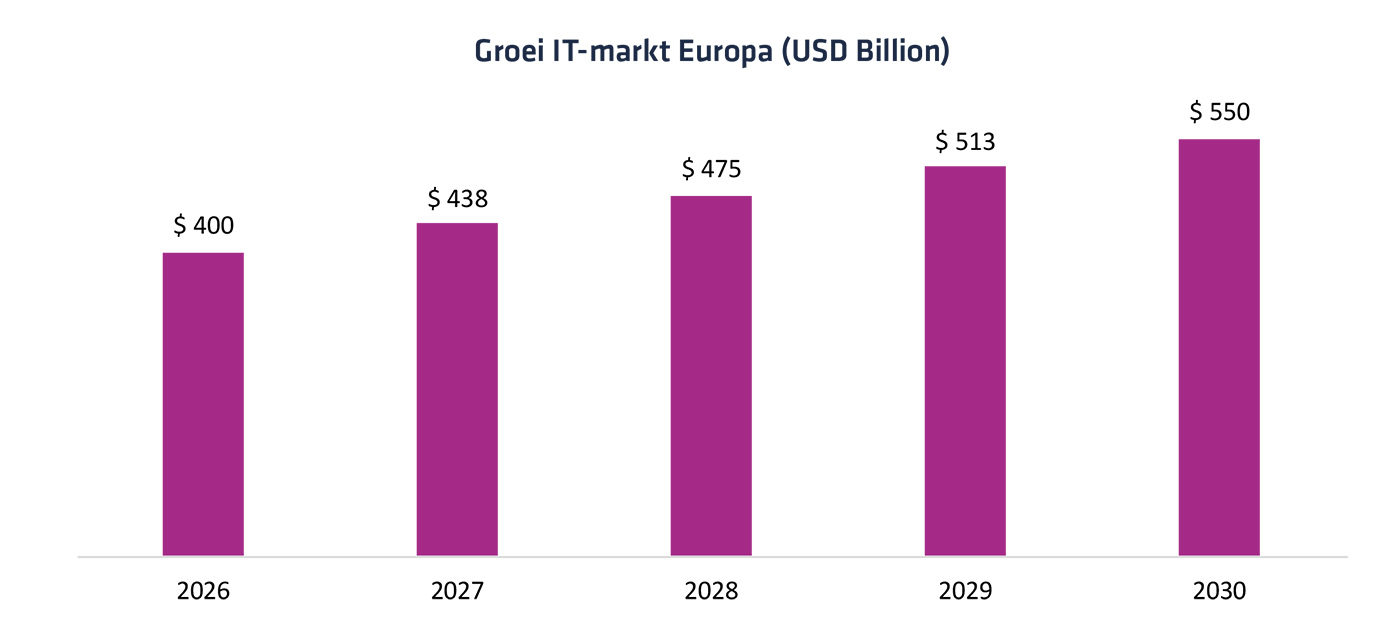
De vraag groeit bovendien mee met de markt: de Europese IT-servicesmarkt groeit naar verwachting van $400 miljard in 2026 naar $550 miljard in 2030, een jaarlijkse groei van 9,7%.
Voorspelbaar, schaalbaar en goed financierbaar
Veel IT-bedrijven werken met terugkerende contracten en abonnementen. Dat zorgt voor voorspelbare cashflows en ruimte voor prijsindexatie. “Wij zien dat de enterprise softwaresector structureel aantrekkelijk blijft, gedreven door terugkerende omzet, hoge klantretentie en sterke operationele leverage”, aldus Aarts.
Daar komt bij dat software kan groeien zonder dat de kosten evenredig meestijgen, waardoor marges vaak verbeteren bij groei. Veel IT-bedrijven hebben bovendien weinig fysieke bezittingen nodig, wat de investeringsbehoefte laag houdt en de vrije kasstroom hoog.
Die combinatie van voorspelbare omzet en stabiele marges maakt IT-bedrijven volgens Hogenhouck ook goed financierbaar, zeker vergeleken met bedrijven met wisselvalligere, projectmatige inkomsten.
Consolidatie als groeimotor
Een andere factor die investeerders naar de sector trekt, is de versnippering van de markt – die maakt buy-and-build kansrijk: overnames leveren cross-sell, toegang tot nieuwe markten en schaalvoordelen op.
Tim Krete, partner bij investeerder Nedvest, bouwde op die manier met TechOne in zes jaar tijd 57 bedrijven om tot één IT-servicesplatform, dat inmiddels succesvol is verkocht.
“Dat begon met een klein bedrijf en een gedeelde overtuiging”, zegt Krete. “Wij geloven dat de Nederlandse IT- en softwaremarkt vol zit met vergelijkbare verhalen die nog geschreven moeten worden.”
Jurcell Virginia, partner bij investeerder Capital A, wijst erop dat de winst van zo’n consolidatietraject vooral na de deal ontstaat: “Door acquisities te realiseren en succesvol te integreren, een gezamenlijke cultuur te bouwen, systemen te harmoniseren en managementteams te versterken.”
Voor ondernemers met een IT-bedrijf van €2 tot €10 miljoen EBITDA betekent de komst van zo’n investeerder volgens Virginia vooral een partner voor de volgende groeifase, niet simpelweg een verkoop. “Alleen had ik een mooi bedrijf gebouwd. Samen hebben we een marktleider gecreëerd”, zo hoopt hij dat ondernemers na verloop van tijd op de samenwerking terugkijken.