De grootste uitdaging voor verzekeraars? Rick Goossens: ‘Alles verandert tegelijk’

Verzekeraars moeten meerdere grote veranderingen tegelijk managen, van regelgeving en technologie tot veranderende klantverwachtingen en toenemende kostendruk. Een gesprek met Rick Goossens van The Ensur Company over de vele ontwikkelingen waarmee verzekeraars te maken krijgen en hoe zij hiermee kunnen omgaan.
Je geeft aan dat voor verzekeraars alles tegelijk verandert. Kun je dat uitleggen?
“Verzekeraars moeten voortdurend verschillende prioriteiten combineren. Ze moeten voldoen aan regelgeving, hun commerciële doelstellingen halen, investeren in technologie, hun operationele model aanpassen en tegelijk klanten optimaal blijven bedienen. Elke beslissing heeft gevolgen op meerdere domeinen. Een wijziging in producten heeft impact op systemen. Een investering in technologie heeft gevolgen voor processen en medewerkers.”
“Dat maakt het vergelijkbaar met simultaan schaken: je speelt op verschillende borden tegelijk en mag nergens de aandacht verliezen. Regelgeving, technologie, data, klantbediening en operationele efficiëntie versterken of verzwakken elkaar. De organisaties die daarin de juiste samenhang weten te creëren, bouwen een veel sterkere uitgangspositie voor de toekomst.”
Dat klinkt als een enorme belasting voor organisaties...
“Dat is het ook. Niet alleen omdat er zoveel tegelijk gebeurt, maar ook omdat al die investeringen moeten gebeuren in een markt waar efficiëntie en kostenbeheersing cruciaal blijven. Het gaat vandaag de dag niet alleen over regeldruk, maar ook over margedruk. Organisaties moeten investeren in nieuwe producten, technologie, cyberveiligheid en veranderprogramma’s, terwijl ze tegelijk competitief moeten blijven.”
“Dat vraagt voortdurend moeilijke keuzes. Juist daarom kijken bestuurders veel nadrukkelijker naar de totale impact van een transformatie. Een efficiëntere organisatie verlaagt niet alleen de expense ratio, maar creëert ook ruimte om te investeren in innovatie en klantbediening.”
Veel verzekeraars investeren in de modernisering van hun IT-landschap. Waar begint zo’n transformatie?
“Veel organisaties starten vanuit de vraag welk legacysysteem ze moeten vervangen. Dat lijkt logisch, maar dat is de verkeerde volgorde. De eerste vraag zou niet moeten zijn welke technologie je nodig hebt. De eerste vraag is welke waarde je als verzekeraar voor je klanten wilt creëren. Hoe wil je hen bedienen? Welke dienstverlening wil je morgen kunnen aanbieden? Pas daarna kijk je hoe je processen, je organisatie en uiteindelijk ook je technologie daarop afstemt.”
“Dat noemen wij een outside-in-benadering. Je vertrekt vanuit de klant en de gewenste waardepropositie, niet vanuit bestaande systemen. Van daaruit ontwerp je je processen, je target operating model en pas daarna bepaal je welke technologie daarbij past.”
“Verzekeren is traditioneel een administratief intensieve business. Dat is logisch: producten moeten worden beheerd, wijzigingen verwerkt, claims behandeld en klanten begeleid. Maar de technologische mogelijkheden zijn vandaag fundamenteel anders dan 10 of 20 jaar geleden. Daardoor ontstaat ook de kans om processen niet alleen efficiënter te maken, maar ze helemaal opnieuw te ontwerpen.”
“Dáár ligt volgens mij de grootste opportuniteit voor verzekeraars. Een legacysysteem vervangen is dus geen IT-project. Het is een businesstransformatie.”
Ook kunstmatige intelligentie is een veelbesproken onderwerp. Welke rol zie je daarvoor weggelegd?
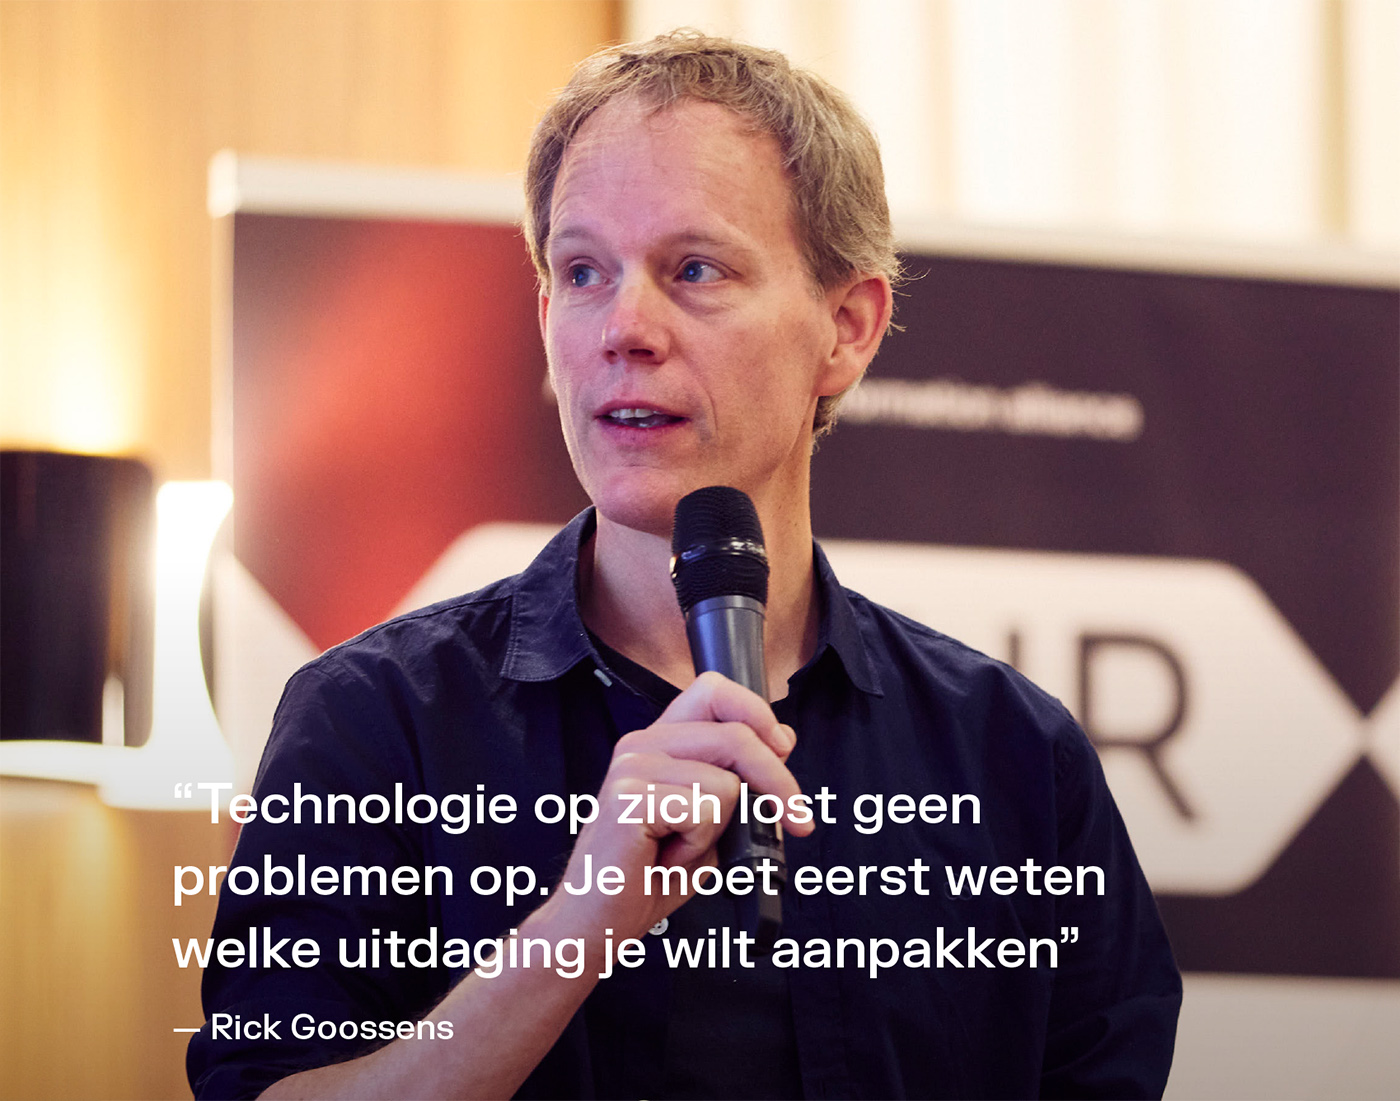
“AI biedt interessante mogelijkheden. We zien dat veel organisaties onderzoeken hoe ze processen efficiënter kunnen maken, medewerkers beter kunnen ondersteunen en klanten sneller kunnen helpen. Tegelijk is er ook realisme nodig. Technologie op zich lost geen problemen op. Je moet eerst weten welke uitdaging je wilt aanpakken en welke waarde je wilt creëren.”
“Wij kijken daarom niet naar AI als een doel op zich. De vraag is niet waar je AI kunt inzetten, maar welk probleem je wilt oplossen. Dankzij onze kennis van de verzekeringssector kunnen we technologie vertalen naar concrete toepassingen die processen versnellen, administratieve lasten verlagen en medewerkers ondersteunen in hun dagelijkse werk. Niet de technologie staat centraal, maar de toegevoegde waarde voor de organisatie en haar klanten.”
Waar ligt de grootste uitdaging: bij technologie, processen of regelgeving?
“Uiteindelijk altijd bij de mensen. Nieuwe systemen bouwen kan je organiseren. Nieuwe processen ontwerpen ook. Maar het zijn medewerkers die de verandering moeten realiseren. Zij moeten nieuwe werkwijzen leren kennen, klanten begeleiden, projecten uitvoeren en tegelijk de dagelijkse activiteiten draaiende houden.”
“Dat vraagt veel flexibiliteit, maar ook betrokkenheid. De organisaties die in hun opzet slagen, zijn degene die hun mensen meenemen in het verhaal en duidelijk maken waarom verandering nodig is.”
Wat vraagt dat van het leiderschap?
“Vooral het vermogen om vooruit te kijken. Vroeger kon je een veranderprogramma opzetten met een duidelijk begin en einde. Vandaag volgen veranderingen elkaar zo snel op dat die stabiele eindtoestand eigenlijk niet meer bestaat.”
“Succes hangt daardoor steeds minder af van het vermogen om één groot project af te ronden en steeds meer van het vermogen om voortdurend te anticiperen op wat eraan komt. Dat vraagt een andere manier van werken, organiseren en prioriteiten stellen.”
Waarom is de Digital Operational Resilience Act zo belangrijk?
“De afhankelijkheid van technologie is enorm toegenomen. Vrijwel alle processen zijn digitaal en klanten verwachten een dienstverlening die altijd beschikbaar is. Daardoor zijn er ook meer risico’s. DORA verplicht financiële instellingen om zich beter te wapenen tegen cyberincidenten en operationele verstoringen.”
“Dat gaat veel verder dan IT alleen. Organisaties moeten kritisch kijken naar hun processen, hun systemen en hun afhankelijkheid van externe leveranciers. Grote verzekeraars beheren vaak zelf omvangrijke IT-landschappen, werken met een groot aantal leveranciers en bedienen veel verschillende klantengroepen.”
“Cyberveiligheid is allang geen exclusieve verantwoordelijkheid meer van de IT-afdeling. Ze is uitgegroeid tot een strategisch thema dat de weerbaarheid van een organisatie bepaalt.”
Daarnaast staat ook FIDA op de agenda. Wat betekent dat concreet?
“Data worden een strategische asset. Ze vormen de basis voor efficiëntere processen, betere klantbediening en toekomstige innovaties. Wie zijn data niet op orde heeft, zal niet alleen moeilijker kunnen voldoen aan regelgeving, maar ook kansen missen om nieuwe dienstverlening te ontwikkelen.”
“Het uitgangspunt van FIDA is dat klanten meer controle krijgen over hun financiële gegevens en die makkelijker kunnen delen tussen verschillende financiële instellingen. De exacte invulling wordt nog verder uitgewerkt, maar het is nu al duidelijk dat dit veel verder gaat dan een technisch project.”
Er gaat binnen de sector momenteel veel aandacht naar het pensioensegment. Is dat terecht?
“Dat is volkomen begrijpelijk. De overgang naar het nieuwe pensioenstelsel is een van de grootste veranderingen die de sector in jaren heeft meegemaakt. Pensioenfondsen en pensioenuitvoerders staan daardoor volop in de schijnwerpers, want de deadline van 1 januari 2028 komt snel dichterbij.”
“Maar ook voor verzekeraars zijn de uitdagingen groot. Zij opereren in een commerciële markt waarin regelgeving slechts één van de vele uitdagingen is. Terwijl de Wet toekomst pensioenen de aandacht opeist binnen pensioenverzekeraars, blijven ook andere strategische dossiers doorlopen.”
“Bestuurders, zowel aan de life als non-life kant, moeten tegelijk investeren in digitale weerbaarheid, nadenken over artificiële intelligentie, inspelen op veranderende klantverwachtingen én hun organisatie efficiënter maken om competitief te blijven. Daardoor is de impact voor verzekeraars vaak minstens even groot, maar vooral veel breder.”
Wat maakt de situatie voor pensioenverzekeraars anders dan voor fondsen?
“Verzekeraars opereren in een markt waar het grootste deel van de pensioenopbouw via pensioenfondsen verloopt. Het speelveld is dus relatief beperkt, waardoor nieuwe kansen extra belangrijk zijn.”
“Tegelijk is die markt volop in beweging. We zien pensioenverplichtingen verschuiven naar marktpartijen, werkgevers die hun regeling aanpassen in het kader van de Wtp en een verdere consolidatie van de sector. Dat creëert kansen, maar verhoogt ook de druk op verzekeraars om klaar te zijn voor wat komt.”
“Misschien is het belangrijkste verschil wel dat een verzekeraar elke dag opnieuw zijn plaats in de markt moet verdienen. Pensioenfondsen en pensioenuitvoerders hebben een heel andere dynamiek. Verzekeraars moeten klanten overtuigen, zich onderscheiden van concurrenten en voortdurend werken aan een sterke waardepropositie.”
Welke rol wil Ensur daarin oppakken?
“Wij zijn geen strategiebureau dat een rapport schrijft en daarna weer vertrekt. We zijn evenmin een technologiebedrijf dat één oplossing probeert te verkopen.”
“Onze kracht zit in de combinatie van sectorkennis, regie en executiekracht. We begrijpen de wereld van verzekeraars, kennen de impact van regelgeving en weten hoe organisaties in de praktijk functioneren. Daardoor helpen we klanten niet alleen bepalen welke veranderingen nodig zijn, maar ook om die daadwerkelijk te realiseren.”
Uitdagingen genoeg dus, maar je klinkt eerder enthousiast dan bezorgd...
“Dat klopt. Natuurlijk staan we voor grote veranderingen, maar ik zie vooral veel kansen. Wat mij aanspreekt is dat de sector op een kruispunt staat. Pensioenen en verzekeringen raken miljoenen mensen en hebben een enorme maatschappelijke relevantie. Tegelijk zien we een versnelling op het vlak van technologie, data, regelgeving en dienstverlening. Die combinatie maakt het erg interessant.”
“De verzekeraars die de komende jaren het verschil zullen maken, zijn volgens mij niet noodzakelijk degenen die de grootste budgetten hebben of als eerste elke nieuwe technologie omarmen. Het worden de organisaties die van voortdurende verandering een competentie maken.”